Capítulo 3 — Formação histórica do sistema (1965–2003)
O sistema atual não foi concebido como um todo. É uma sobreposição de camadas criadas entre 1965 e 2003, cada qual com base, regras de crédito e obrigações próprias — origem que explica boa parte de sua complexidade.
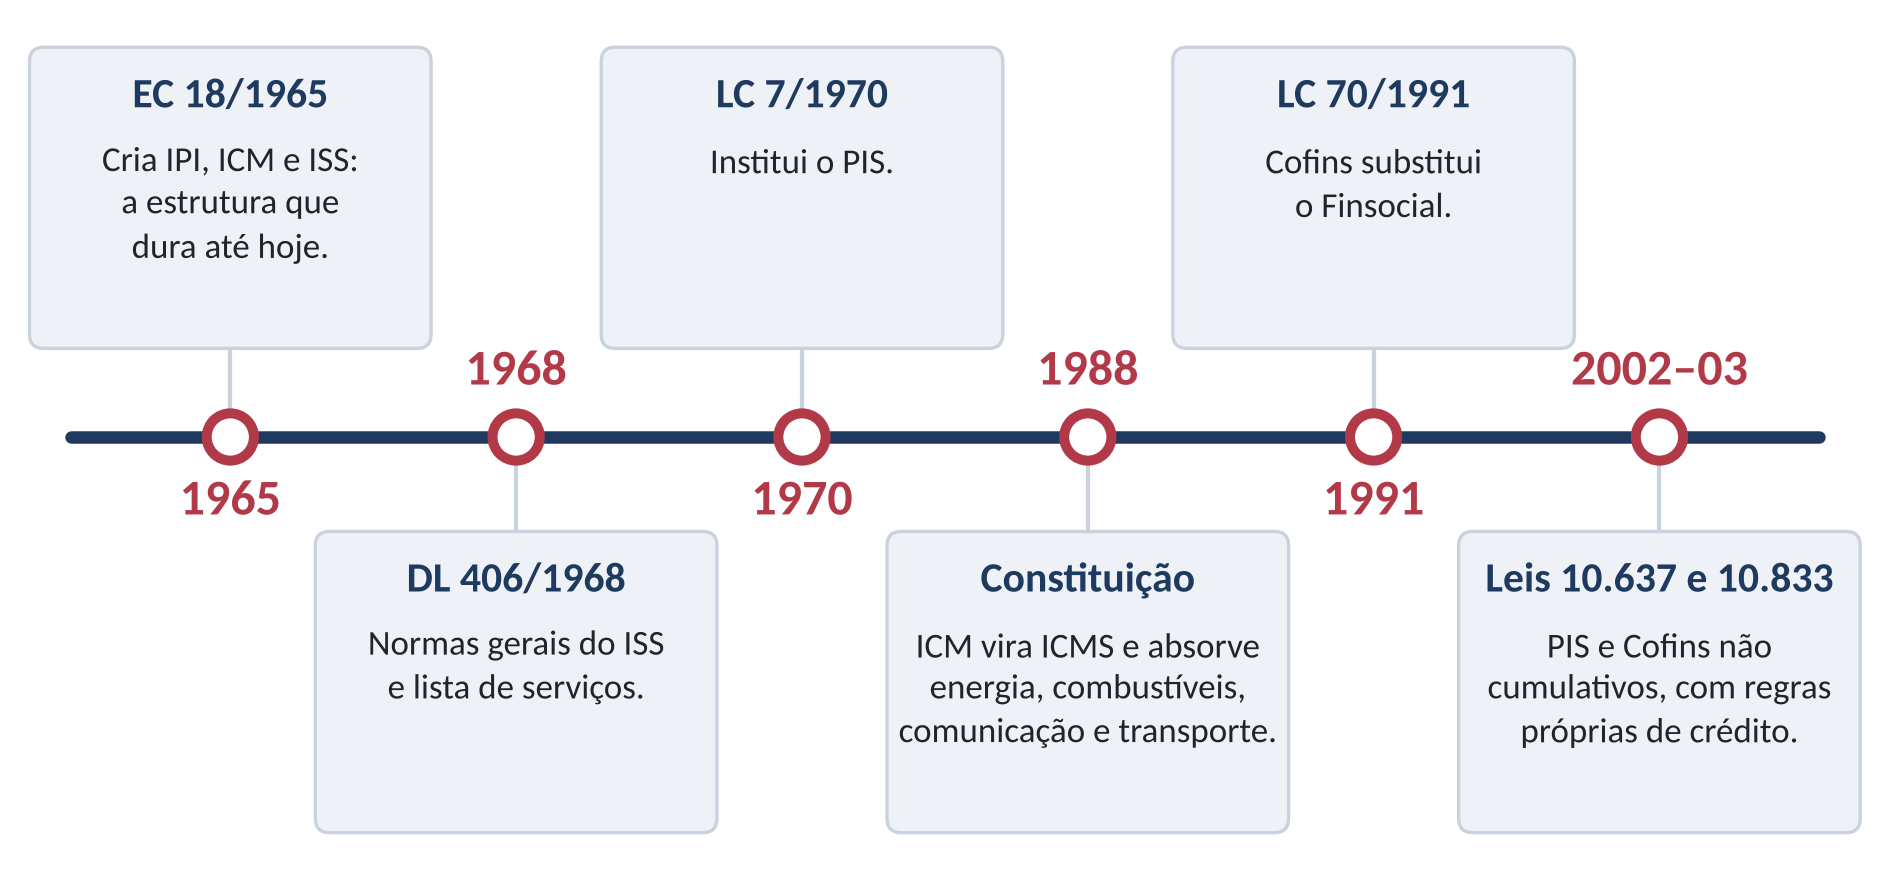
Formação histórica dos tributos sobre o consumo (1965–2003). Fonte: elaboração do autor.
| Ano | Norma | Conteúdo |
|---|---|---|
| 1965 | EC 18/1965 | Reorganiza o sistema e cria IPI, ICM e ISS, estrutura que perdura até hoje |
| 1966 | Lei 5.172/1966 (CTN) | Normas gerais de direito tributário, ainda vigentes |
| 1968 | Decreto-Lei 406/1968 | Normas gerais do ICM e do ISS e lista de serviços |
| 1970 | LC 7/1970 e LC 8/1970 | Instituem o PIS e o Pasep |
| 1975 | LC 24/1975 | Exige convênio unânime dos Estados para benefícios de ICM |
| 1988 | Constituição Federal | Novo sistema tributário; o ICM torna-se ICMS e absorve energia, combustíveis, minerais, transporte e comunicação |
| 1991 | LC 70/1991 | Institui a Cofins, em substituição ao Finsocial |
| 1996 | LC 87/1996 (Lei Kandir) | Normas gerais do ICMS |
| 2002–2003 | Leis 10.637/2002 e 10.833/2003 | PIS e Cofins não cumulativos, com regras próprias de crédito |
| 2003 | LC 116/2003 | Nova lei geral do ISS, em substituição ao DL 406/1968 |
3.1 A Emenda Constitucional nº 18/1965 e o CTN
A EC 18, de 1º de dezembro de 1965, reorganizou o sistema tributário logo após 1964 e criou o IPI, o ICM e o ISS. O desenho de 1965 é, em essência, o que a reforma atual desmonta.
A criação do ICM provocou, à época, temor semelhante ao que hoje cerca o IBS: afirmava-se que o novo imposto não poderia ser cobrado. Economistas que viveram aquela transição lembram que o sistema funcionou após um período de adaptação.
O CTN (Lei 5.172/1966) tem duas partes de destino distinto:
- o Livro I (arts. 2º a 95) trata do sistema e dos impostos em espécie; parte dele não foi recepcionada pela Constituição de 1988 ou foi superada, e a reforma deve esvaziar outra parcela;
- o Livro II (art. 96 em diante) traz as normas gerais de direito tributário, ainda aplicadas e agora profundamente alteradas pela LC 236/2026 (Capítulo 11).
3.2 O ISS: do DL 406/1968 à LC 116/2003
O DL 406/1968 regeu o ISS até a LC 116/2003, atual lei geral do imposto. A LC 157/2016 reformou-a, fixando alíquota mínima de 2% e medidas contra a guerra fiscal entre Municípios.
Créditos de ISS relativos a fatos geradores anteriores a 2003 regem-se pela lei então vigente (CTN, art. 144), inclusive o DL 406/1968, que os títulos antigos de dívida ativa ainda citam.
3.3 PIS, Pasep e Cofins
O PIS (LC 7/1970) foi criado para financiar o Programa de Integração Social, voltado à renda do trabalhador. O Pasep (LC 8/1970) é seu equivalente para entes e entidades públicas.
O Pasep ilustra o conflito federativo do modelo atual. A União cobra a contribuição dos Municípios, inclusive por execução fiscal, e os Municípios litigam contra a União. O Estado litiga contra si mesmo, e o custo recai sobre o cidadão.
A Cofins (LC 70/1991) substituiu o Finsocial. Em 2002 e 2003, PIS e Cofins passaram a ter regime não cumulativo (Leis 10.637/2002 e 10.833/2003), que convive até hoje com o cumulativo.
3.4 A Constituição de 1988
Promulgada em 5 de outubro de 1988, a Constituição redesenhou o sistema tributário. A doutrina constitucional tributária brasileira — de que é exemplo o Curso de Direito Constitucional Tributário, de Roque Antonio Carrazza — formou-se sobre esse texto.
Foi a última reforma de dimensão comparável à atual. Nela, o ICM transformou-se em ICMS, absorvendo bases antes sujeitas a impostos únicos federais: energia elétrica, combustíveis, minerais, transporte e comunicação.
3.5 A guerra fiscal
Desde a LC 24/1975, benefícios de ICM e de ICMS dependem de convênio aprovado por unanimidade dos Estados no Confaz. A exigência foi sistematicamente descumprida.
Esperava-se que o ICMS de 1988 encerrasse a disputa por investimentos. Ocorreu o contrário: nos anos 1990, Estados passaram a leiloar isenções e incentivos para atrair empresas, como na instalação de montadoras de veículos — entre elas a Renault, no Paraná.
A LC 160/2017 autorizou a convalidação dos benefícios concedidos irregularmente, reconhecimento institucional do problema. O ICMS não eliminou a guerra fiscal; apenas mudou seu formato. O IBS, cobrado no destino e sem benefícios locais, pretende encerrá-la (item 6.2).