Capítulo 8 — A transição (2026–2033) e a partilha até 2077
A substituição é gradual. Em 2026 há apenas teste; em 2027, a CBS substitui PIS e Cofins; de 2029 a 2032, ICMS e ISS perdem um décimo de suas alíquotas a cada ano; em 2033, são extintos. A partilha do IBS pelo destino só se completa em 2078.
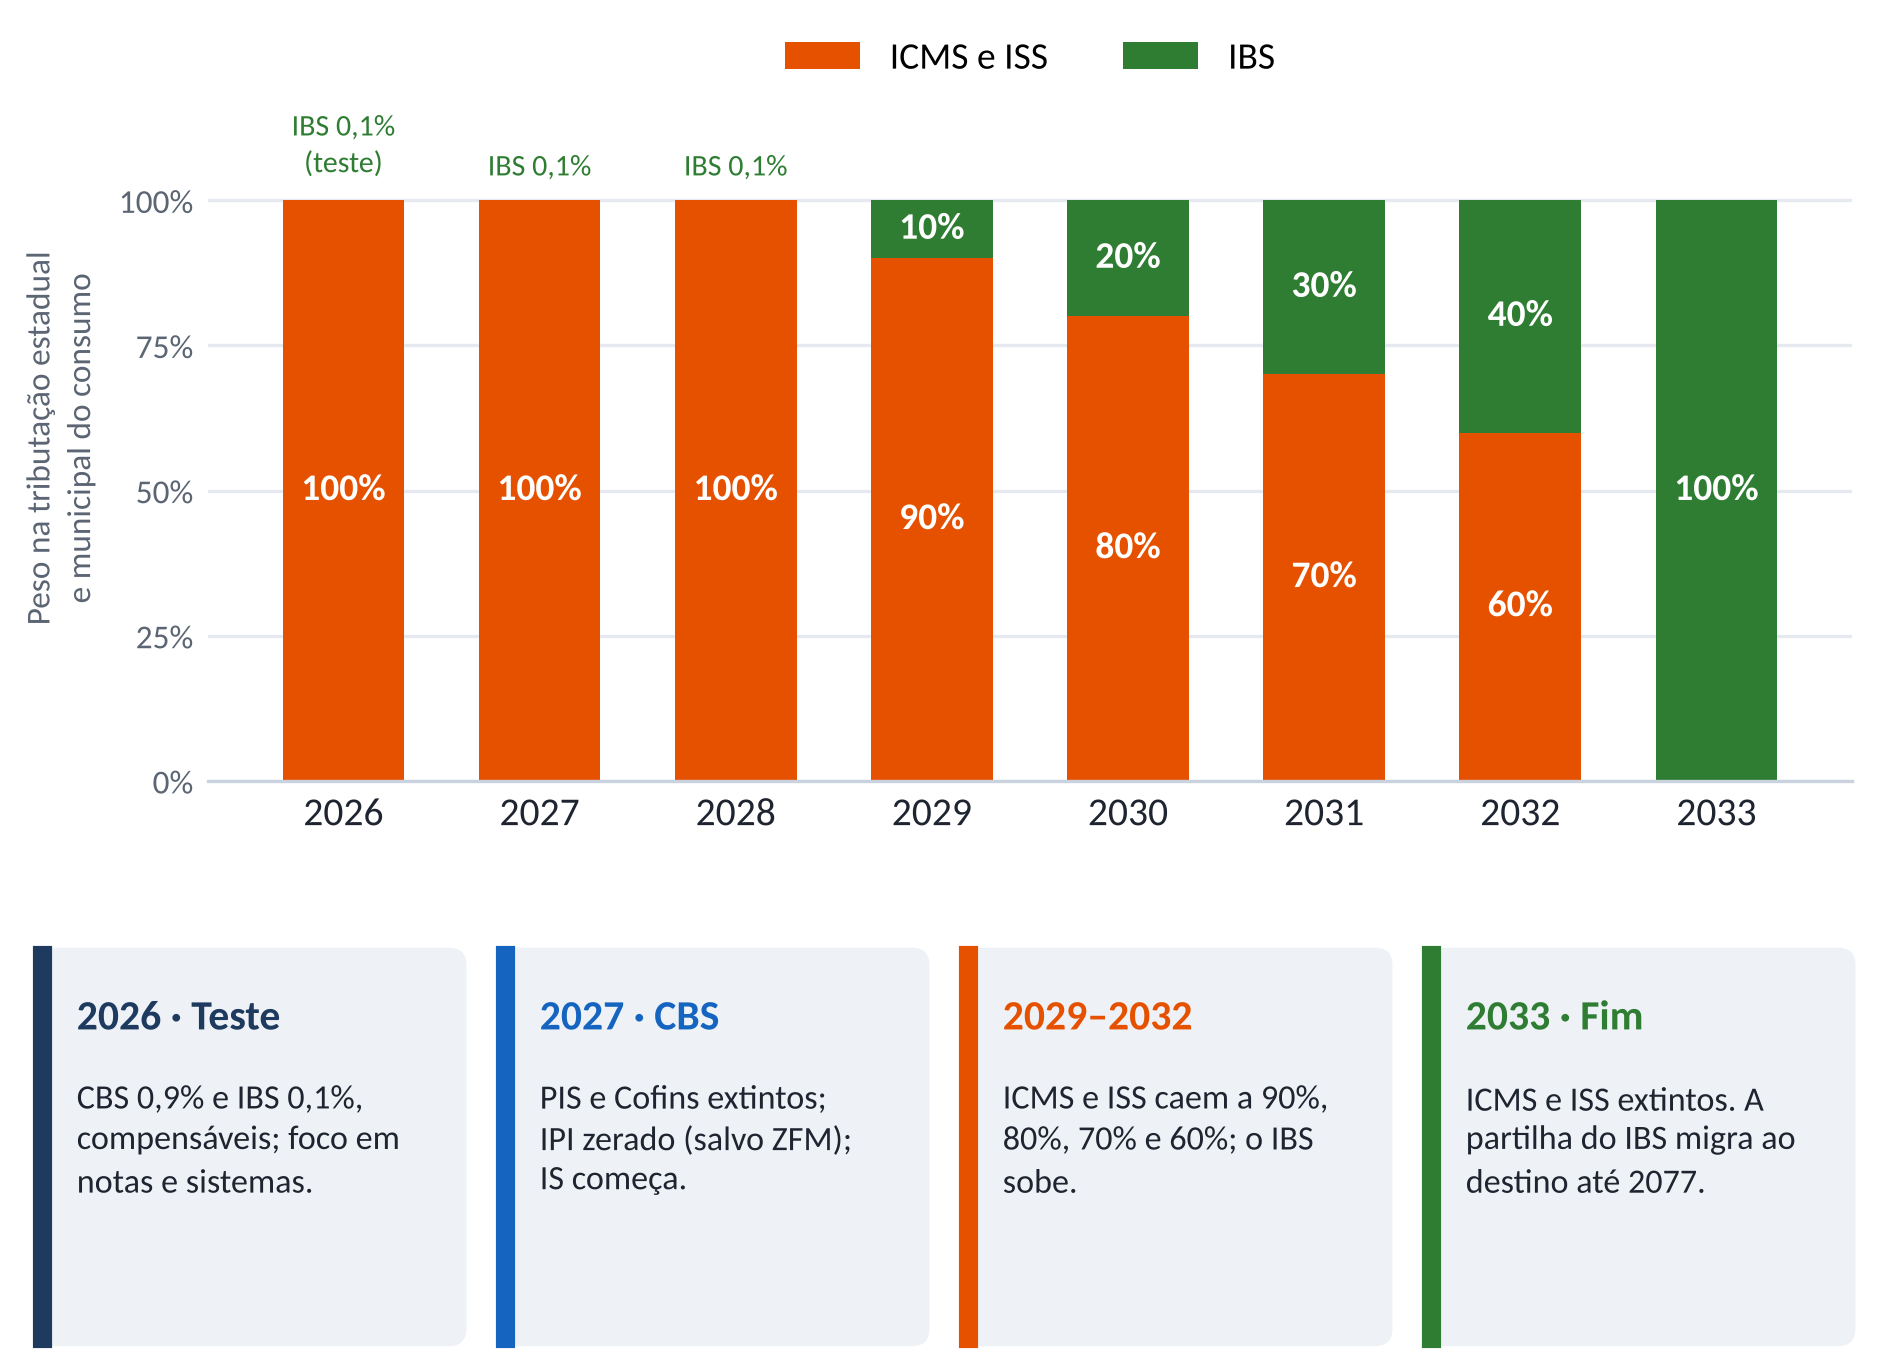
Transição de 2026 a 2033: ICMS e ISS × IBS. Fonte: EC 132/2023, ADCT, arts. 125 a 129; elaboração do autor. Peso aproximado na tributação estadual e municipal do consumo.
Até 2028, os tributos antigos seguem integrais enquanto os novos são testados; de 2029 a 2032, o IBS cresce na medida em que ICMS e ISS diminuem.
8.1 2026: o ano de teste
Em 2026, a CBS é cobrada à alíquota de 0,9%, e o IBS, à alíquota estadual de 0,1% (ADCT, art. 125). O valor é compensável com PIS e Cofins, e o recolhimento é dispensado para quem cumpre as obrigações acessórias (§ 4º).
Desde 3 de agosto de 2026, os documentos fiscais devem conter os campos do IBS e da CBS. A finalidade é testar sistemas, ajustar procedimentos e produzir dados para calibrar as alíquotas. A arrecadação do IBS no período financia o CGIBS e o Fundo de Compensação de Benefícios Fiscais (art. 125, § 3º).
8.2 2027–2028: a primeira grande virada
A partir de 2027 (ADCT, arts. 126 e 127):
- a CBS passa a ser cobrada efetivamente, e PIS e Cofins são extintos;
- as alíquotas do IPI são reduzidas a zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus;
- o Imposto Seletivo começa a ser cobrado;
- o IBS é cobrado a 0,05% (estadual) e 0,05% (municipal), e a CBS é reduzida em 0,1 ponto percentual para compensar;
- começa o cashback da CBS.
O ICMS e o ISS continuam integralmente em 2027 e 2028. Empresas passam a operar os dois modelos ao mesmo tempo.
A alíquota de referência da CBS é fixada por resolução do Senado, com base em cálculo homologado pelo TCU (ADCT, art. 130, § 1º). Em 2026, o prazo para envio da proposta homologada ao Senado foi estendido até 30 de outubro (Contábeis, 2026). Em outubro de 2026, as empresas ainda não conheciam a alíquota com que formariam os preços de 2027.
8.3 2029–2032: a substituição gradual
De 2029 a 2032, as alíquotas do ICMS e do ISS são fixadas em 9/10, 8/10, 7/10 e 6/10 das alíquotas vigentes (ADCT, art. 128). Os benefícios fiscais desses impostos são reduzidos na mesma proporção.
O IBS cresce para repor a receita perdida, de modo que a arrecadação de Estados e Municípios se mantenha (art. 130, II e III). Nesse período, dois sistemas completos convivem, para contribuintes e administrações.
8.4 2033: o modelo integral
Em 2033, o ICMS e o ISS são extintos (ADCT, art. 129). A tributação do consumo passa a se apoiar exclusivamente na CBS, no IBS e no Imposto Seletivo.
Os saldos credores de ICMS existentes no fim de 2032, depois de homologados, serão compensados com o IBS, em regra em até 240 parcelas mensais (ADCT, art. 134).
8.5 A partilha do IBS até 2077
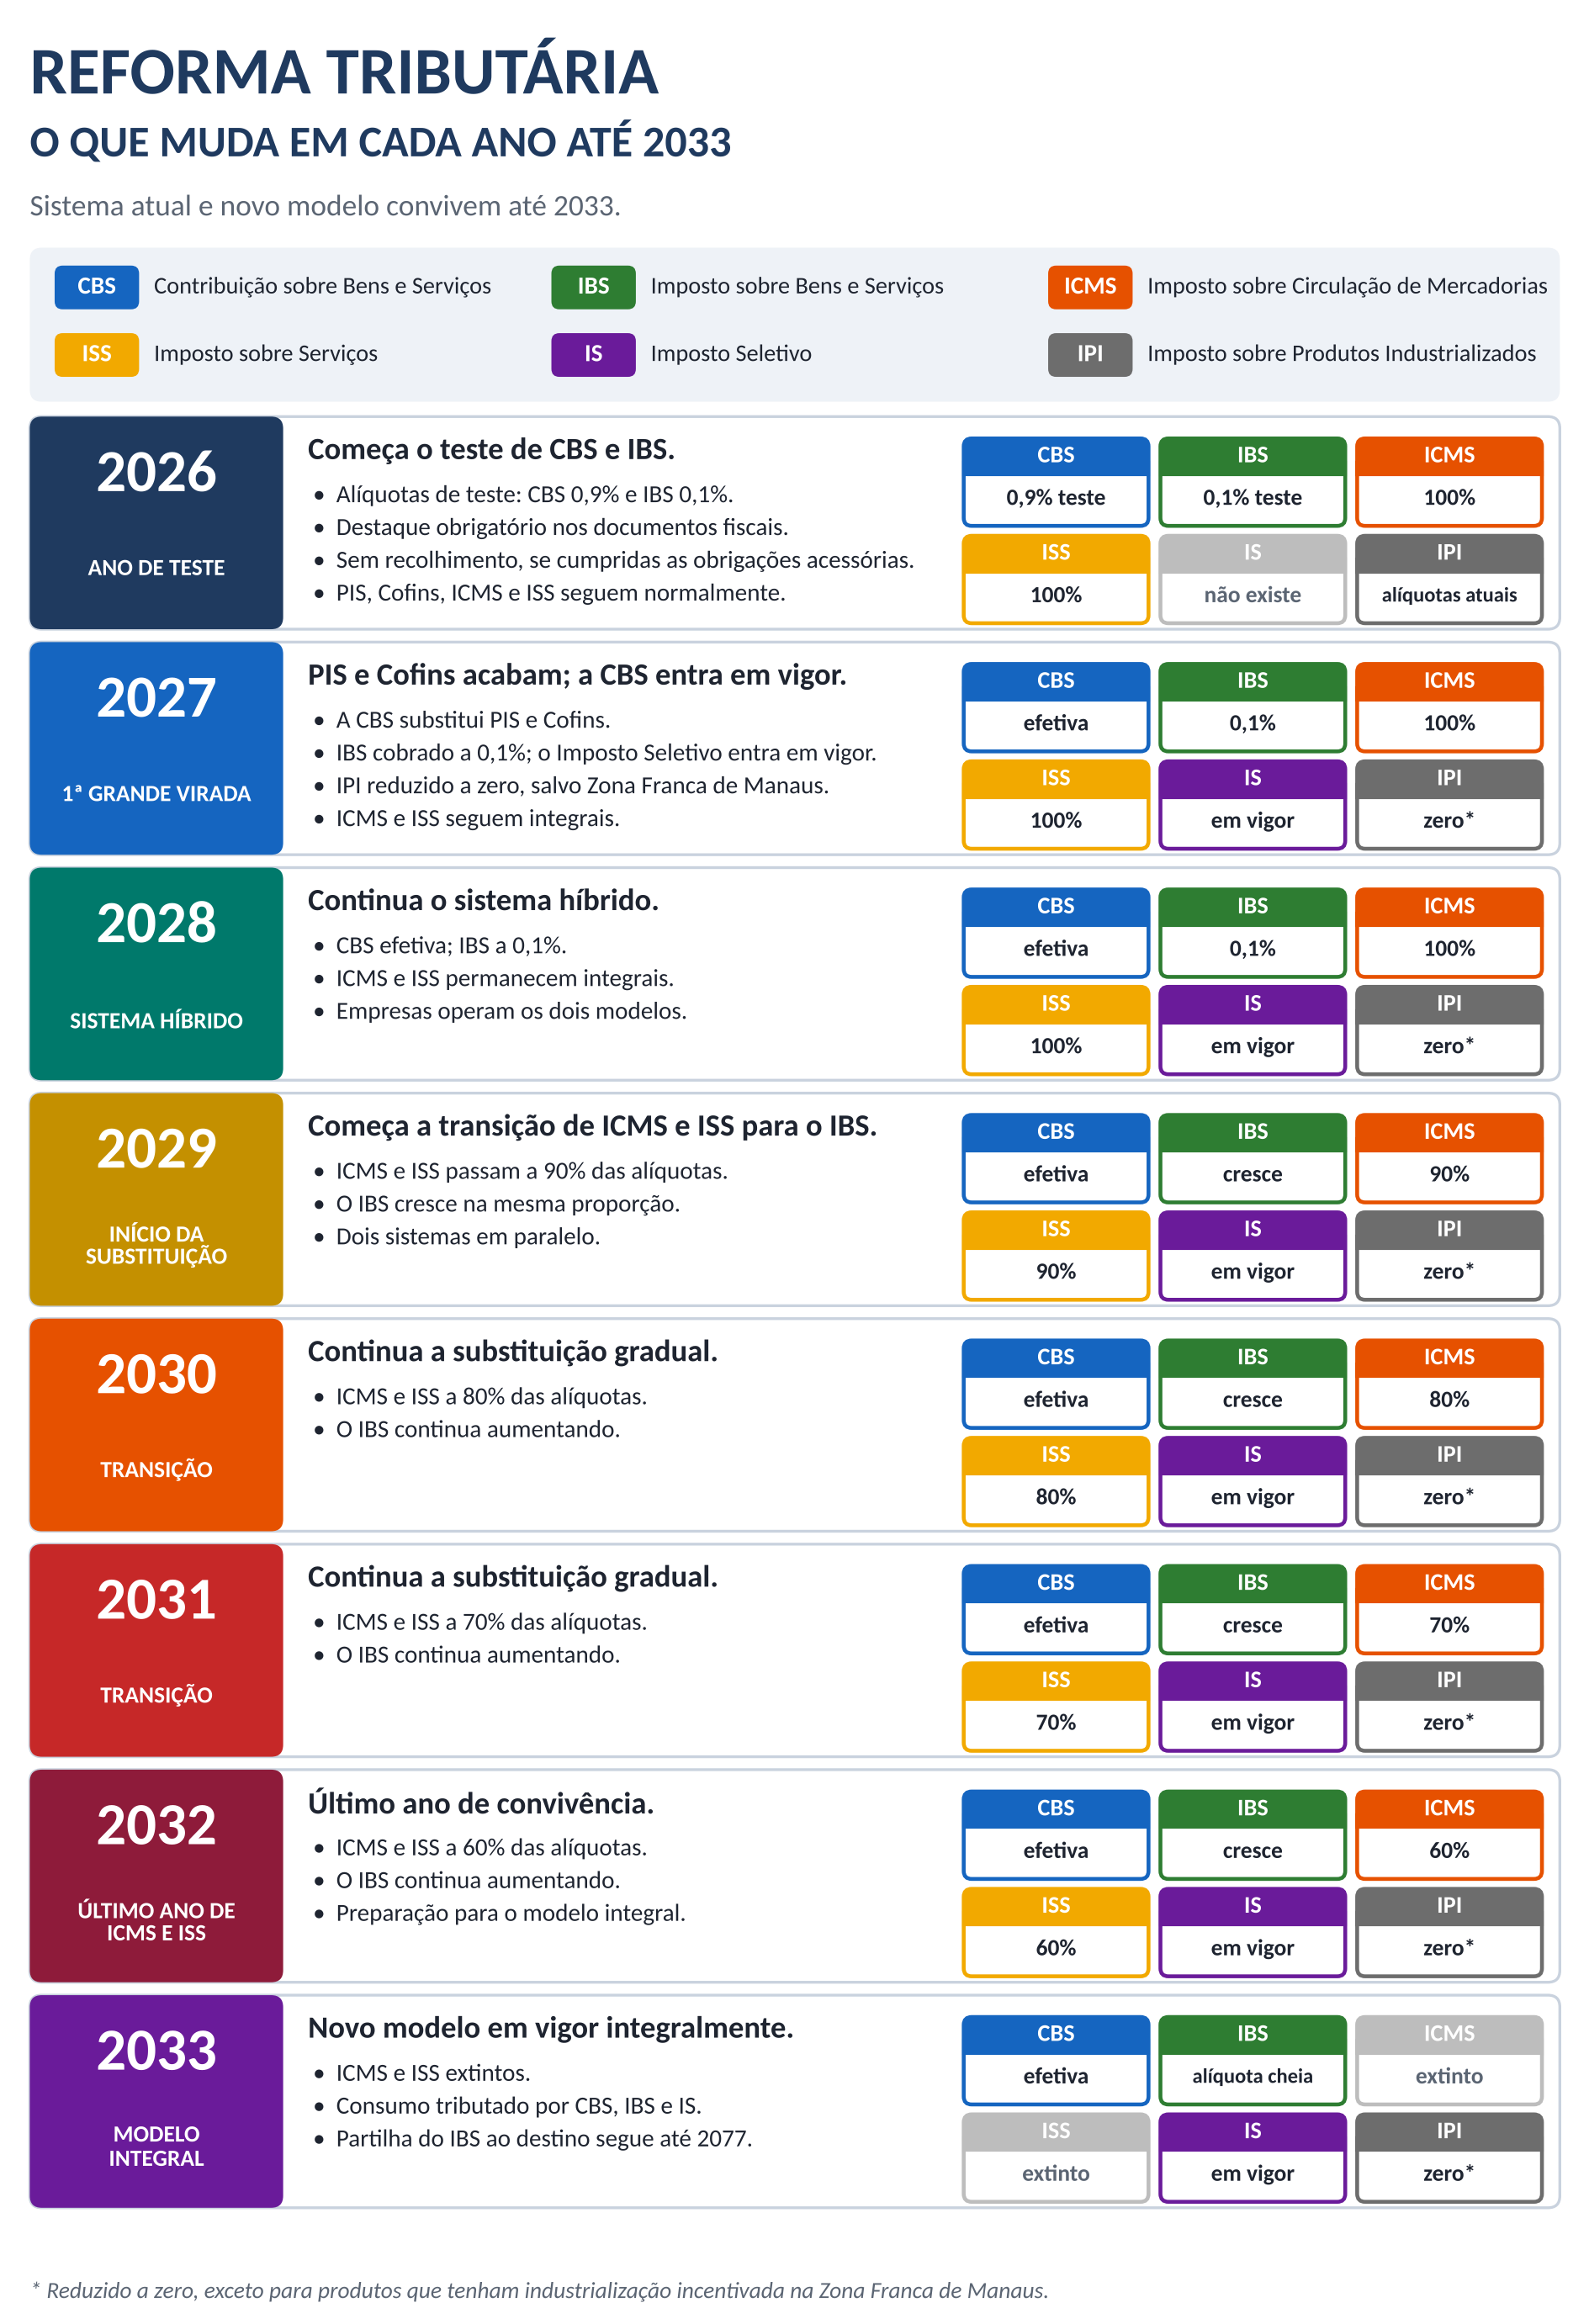
O que muda em cada ano até 2033. Fonte: elaboração do autor, com base na EC 132/2023 (ADCT, arts. 125 a 129) e na LC 214/2025.
A transição da partilha é muito mais longa que a dos tributos. De 2029 a 2077, parte da arrecadação do IBS é retida e distribuída conforme a receita média histórica de cada ente com ICMS e ISS (ADCT, art. 131):
- 80% de 2029 a 2032;
- 90% em 2033;
- de 2034 a 2077, o percentual de 2033 reduzido à razão de 1/45 por ano.
A parcela não retida segue o critério do destino. A partir de 2078, toda a receita é distribuída pelo destino.
Há ainda um seguro-receita: 5% da arrecadação são retidos e destinados aos entes com maior perda relativa (ADCT, art. 132), percentual que será reduzido gradualmente entre 2078 e 2097.
8.6 Riscos ao cronograma e o problema do longo prazo
O cronograma depende de três fatores ainda incertos:
- sistema — sem ele, não há split payment, cashback nem apuração assistida (item 6.6);
- alíquotas — a de referência da CBS para 2027 ainda não estava fixada em outubro de 2026;
- ambiente político — a continuidade de uma política de longo prazo depende de sucessivos governos e legislaturas, e mudanças de orientação podem alterar prazos, alíquotas e regimes.
Um horizonte de cinquenta anos é incomum no Brasil, cujo histórico de estabilidade de políticas públicas é modesto. Nos últimos cinquenta anos, o país atravessou regime militar, nova Constituição, dois impeachments e sucessivas reformas.
A construção europeia mostra que políticas de longo prazo são possíveis: da Declaração Schuman (1950) e da Comunidade Europeia do Carvão e do Aço (1951) até a União Europeia, transcorreram décadas de avanços graduais. A reforma exige o mesmo espírito: quem planta uma araucária não espera sentar-se à sua sombra.
Concluir a transição de 2033 com o sistema funcionando já seria resultado expressivo.
8.7 A sobrevida do ISS e do ICMS
O fim da cobrança não encerra os créditos. Fatos geradores ocorridos até 31 de dezembro de 2032 podem ser lançados nos cinco anos seguintes (CTN, arts. 150, § 4º, e 173, I), o que permite novos lançamentos de ISS até 2037 ou 2038.
Constituído o crédito, corre a prescrição de cinco anos para a cobrança (CTN, art. 174), sujeita a interrupções. Execuções fiscais de ISS atravessarão, portanto, a década de 2040.
As procuradorias fiscais conviverão, por mais de uma década, com dois sistemas: o estoque de ISS e de ICMS e o novo IBS. Uma carreira inteira de procurador fiscal transcorrerá durante a transição.