Capítulo 9 — Promessas, desafios e questões em aberto
O desenho é promissor, mas boa parte das promessas ainda não foi testada. Os maiores riscos estão no sistema, nos regimes diferenciados, na alíquota e na convivência de dois modelos; as maiores lacunas, na cobrança do IBS e na competência judicial.
9.1 O que se promete
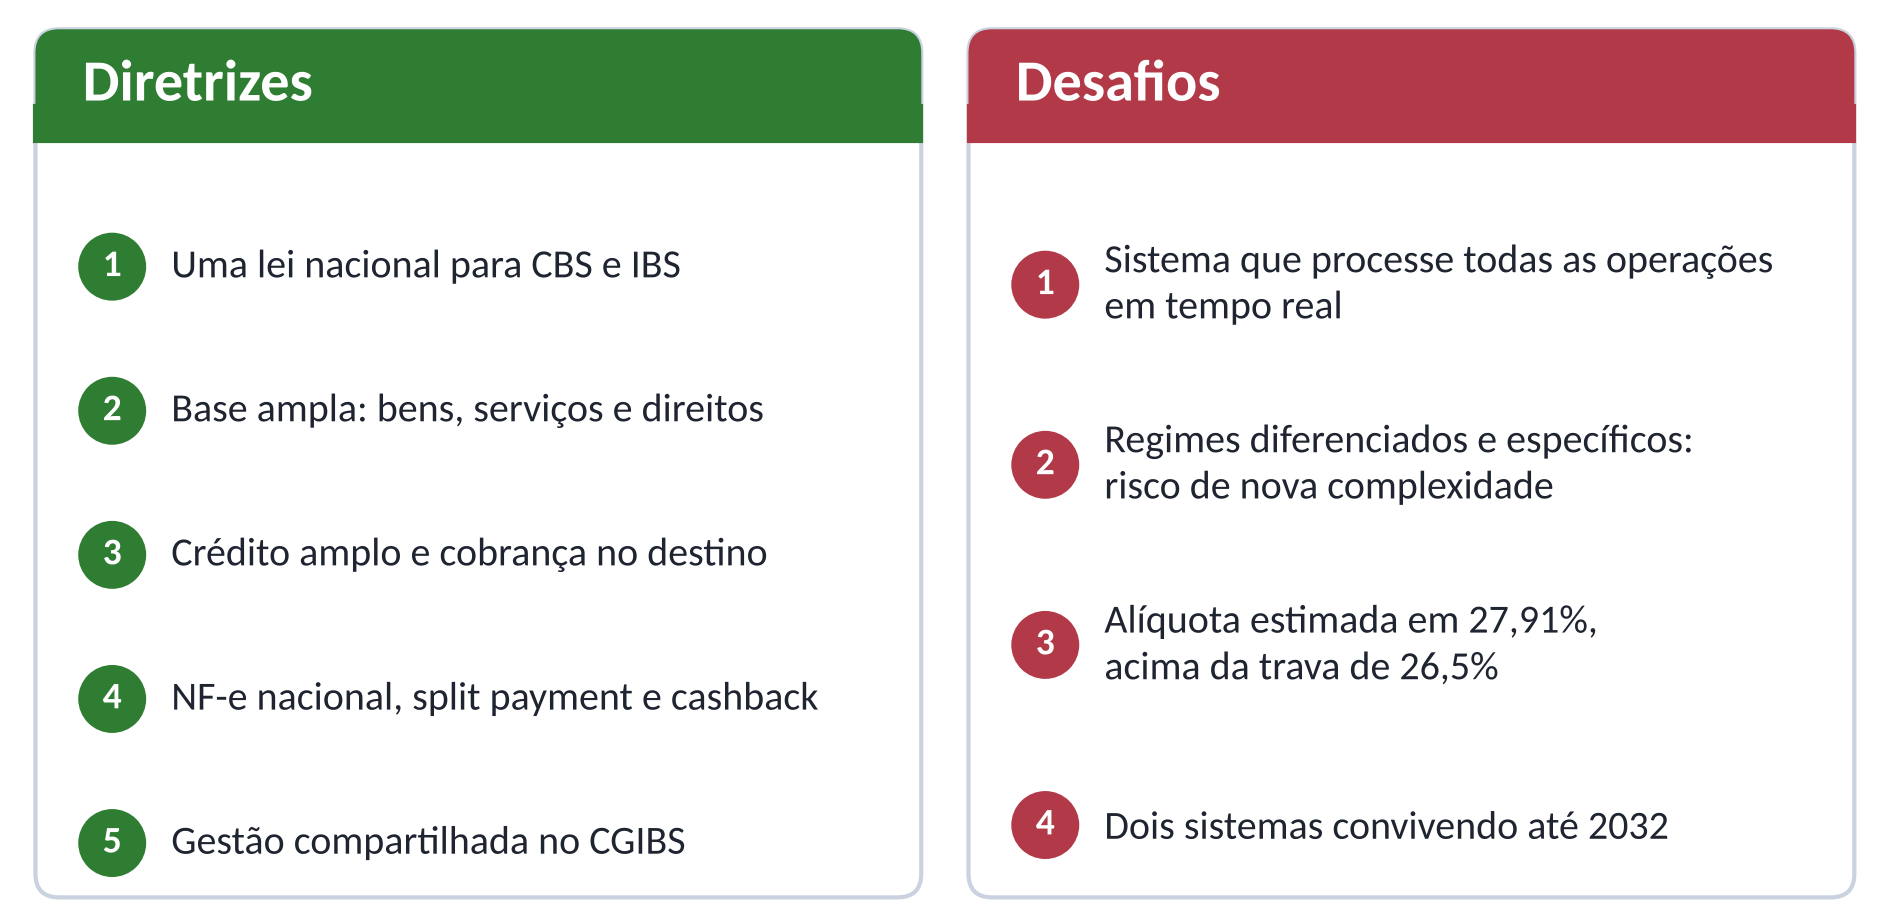
Diretrizes e desafios da reforma. Fonte: elaboração do autor; estimativa de alíquota: Resolução CGIBS nº 14/2026.
| Diretriz | Situação em outubro de 2026 |
|---|---|
| Lei nacional única para CBS e IBS | Vigente (LC 214/2025 e LC 227/2026); aplicação efetiva a partir de 2027 |
| Base ampla: bens, serviços e direitos | Vigente; ainda sem aplicação em escala |
| Crédito amplo | Previsto; IPI e ICMS também o prometeram e não o concretizaram |
| Cobrança no destino | Prevista; partilha em transição até 2077 |
| Documento fiscal nacional | Em funcionamento, com implantação ainda incompleta |
| Split payment | Adiado; início opcional, restrito a operações entre empresas |
| Cashback | CBS a partir de 2027; IBS a partir de 2029 |
| Gestão compartilhada no CGIBS | Instituído; em estruturação |
9.2 Os desafios
1. O sistema. Processar todas as operações do país em tempo real é o maior desafio técnico da reforma (item 6.6).
2. Regimes diferenciados e específicos. A EC 132/2023 já prevê reduções de 30%, 60% e 100% das alíquotas para diversos bens e serviços (art. 9º). Há também regimes específicos para combustíveis, serviços financeiros, operações com imóveis, planos de saúde, cooperativas, bares e restaurantes, hotelaria e turismo, entre outros (CF, art. 156-A, § 6º).
Cada exceção recria o incentivo ao enquadramento artificial. Assim como confeitos viraram “wafers” para pagar menos IPI, uma empresa de cursos livres pode apresentar-se como instituição de ensino para obter a redução de 60% dos serviços de educação.
Exceções exigem fiscalização e geram litígio; se multiplicadas, devolvem o sistema à complexidade que se quis eliminar. A EC 132/2023 prevê avaliação quinquenal de custo-benefício desses regimes (art. 9º, § 10).
3. A alíquota. Pela Resolução CGIBS nº 14, de 29 de julho de 2026, o Comitê Gestor estimou a alíquota de referência conjunta em 27,91% — 18,70 pontos de IBS e 9,21 de CBS (Contábeis, 2026). A estimativa tem fim orçamentário e não é a alíquota oficial, que será fixada pelo Senado com base em cálculos homologados pelo TCU.
O número supera o limite de 26,5% da LC 214/2025. Confirmada a superação, o Poder Executivo, ouvido o CGIBS, deverá propor ao Congresso medidas para reduzir a alíquota. Se mantida, seria superior à maior alíquota-padrão de IVA hoje aplicada na Europa, a da Hungria (27%).
4. Dois sistemas em convivência. De 2027 a 2032, contribuintes e administrações operarão simultaneamente o modelo antigo e o novo — e as procuradorias, por muito mais tempo (item 8.7). Estruturas, sistemas e equipes terão de funcionar em duplicidade.
9.3 Perguntas ainda sem resposta
| Pergunta | Situação em outubro de 2026 |
|---|---|
| Quem inscreve o IBS em dívida ativa? | Indefinido; discute-se se a inscrição caberá ao CGIBS ou aos entes |
| Qual ente cobra cada crédito de IBS? | Cobrança pelas procuradorias dos entes (CF, art. 156-B, § 2º, V); critério de reparto ainda em debate, em tese o destino |
| Qual Justiça julgará ações e execuções? | Sem definição. Conflitos entre entes e com o CGIBS cabem ao STJ (CF, art. 105, I, j); a ideia de uma justiça própria para o IBS não prosperou |
| Qual será a alíquota? | Cada ente fixa a sua; referência estimada em 27,91% para fins orçamentários |
| A carga vai aumentar? | Meta de neutralidade, com tetos de referência (ADCT, art. 130) e revisão se a soma passar de 26,5% |
| Como o CGIBS vai operar? | Instituído pela LC 227/2026; sede, sistemas e regulamentos em implantação |
A questão judicial é especialmente delicada. Durante a transição, parte do IBS arrecadado é repartida entre todos os entes (item 8.5); uma discussão judicial sobre o imposto interessa, em alguma medida, a todos eles.
Incluir todos os entes interessados no polo passivo é inviável. Propostas do STF, do STJ, do CGIBS e das procuradorias ainda divergem sobre contra quem e onde o contribuinte litigará.
9.4 Tensões institucionais
A reforma está no papel; quem a implementa são pessoas — auditores, procuradores e servidores das três esferas. A implementação depende da cooperação entre administrações tributárias, procuradorias e entes de portes distintos, com interesses nem sempre coincidentes, como os de Municípios grandes e pequenos na composição do CGIBS.
O desenho constitucional torna essa cooperação obrigatória. Procuradorias que antes mantinham relação apenas formal passaram a precisar cooperar; o Conap e os convênios de cobrança conjunta refletem essa necessidade.