Explicando a Reforma Tributária
Manual didático sobre a nova tributação do consumo — EC 132/2023, LC 214/2025 e LC 227/2026
Apresentação
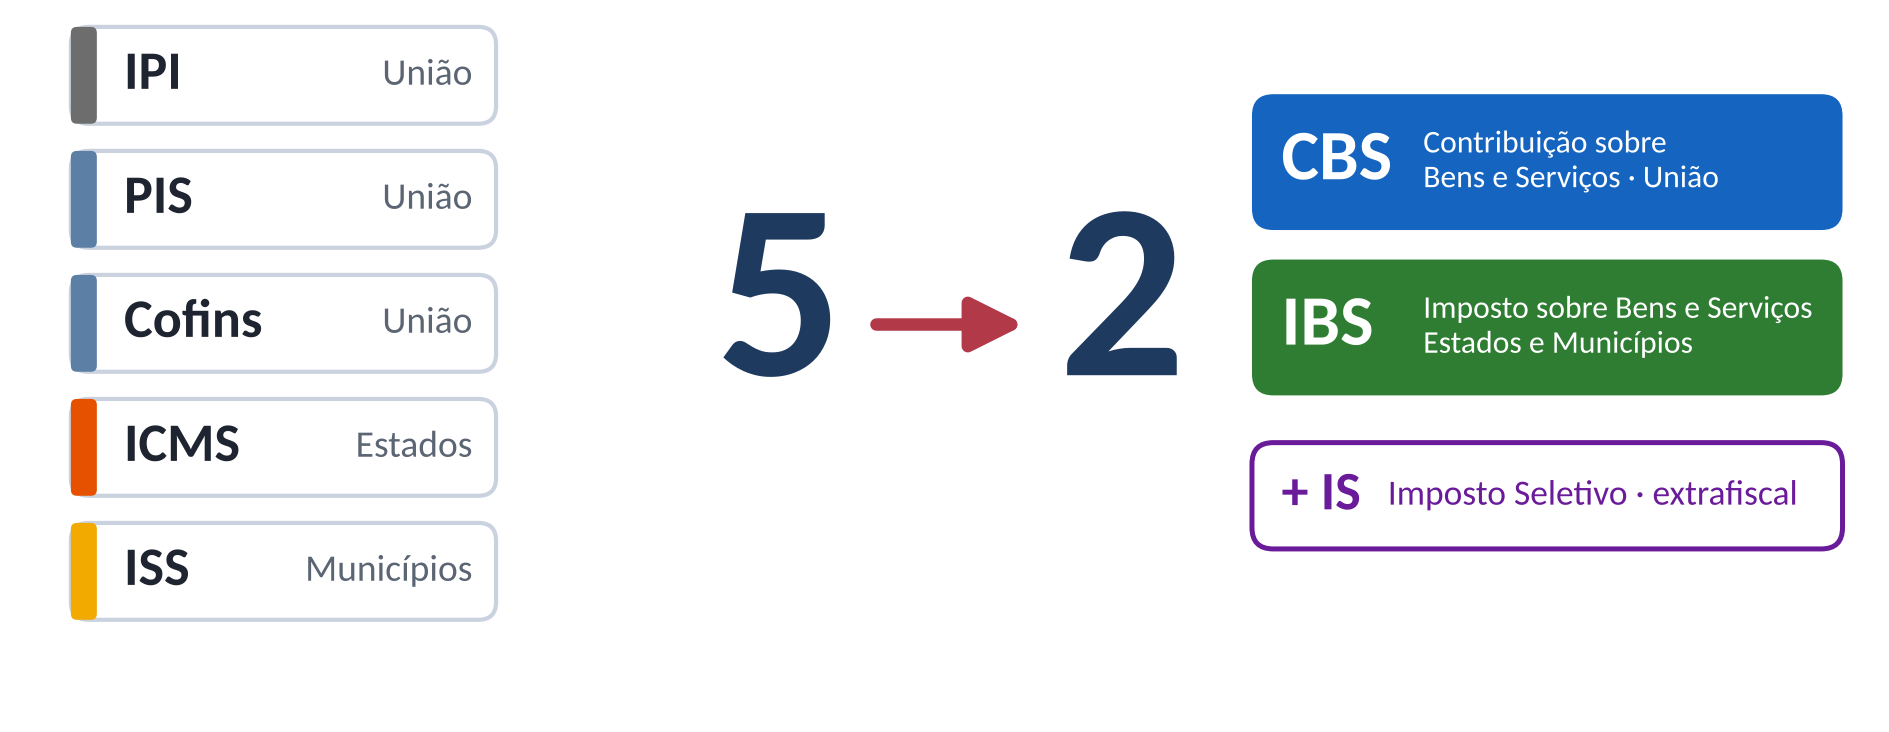
Este manual organiza em texto didático o conteúdo de um curso introdutório sobre a reforma tributária do consumo, voltado a servidores públicos sem formação tributária e ministrado em outubro de 2026.
O objetivo é responder, para quem não tem formação tributária, a três perguntas: como funciona o sistema atual de tributação do consumo, por que ele precisa ser substituído e como opera o modelo que o substitui.
Data de referência. O conteúdo reflete a legislação e o estágio de implantação conhecidos em outubro de 2026. A reforma está em construção: pontos que dependem de regulamentação, de sistema ou de decisão política são assinalados como questões em aberto.
Natureza do texto. Obra de caráter didático, que expressa exclusivamente a opinião do autor e não representa posicionamento de qualquer órgão ou instituição pública. Não constitui consultoria nem parecer jurídico.
Critérios de edição.
- Exemplos são apresentados como casos impessoais.
- Dados numéricos foram conferidos com as fontes do Anexo C e corrigidos quando necessário.
- Posições interpretativas do autor aparecem identificadas como tais.
- Notas destacadas indicam reflexos práticos para a advocacia pública fiscal.
Roteiro (método 5W2H). A matéria organiza-se em oito perguntas, que orientam a leitura dos capítulos:
| Pergunta | Resposta curta | Capítulos |
|---|---|---|
| O quê? | A tributação do consumo: saem IPI, PIS, Cofins, ICMS e ISS; entram CBS, IBS e Imposto Seletivo (IS). | 2 e 5 |
| Por quê? | Complexidade: cinco tributos, milhares de leis, guerra fiscal e litígio em massa. | 3 e 4 |
| Como? | IVA dual: mesma base e mesmas regras para União, Estados e Municípios. | 5 e 6 |
| Quem? | A União administra a CBS; Estados e Municípios, o IBS, por meio do Comitê Gestor (CGIBS). | 7 |
| Onde? | No destino: a receita pertence ao local do consumo, não ao da produção. | 6 |
| Quando? | Testes em 2026; ICMS e ISS extintos em 2033; partilha do IBS em transição até 2077. | 8 |
| Quanto? | Alíquota de referência ainda não fixada; o CGIBS estimou 27,91% para CBS + IBS, para fins orçamentários. | 9 |
| Em aberto | Quem inscreve e cobra o IBS, qual Justiça julga e qual será a carga final. | 9 e 10 |