Capítulo 5 — O novo modelo: IVA dual, CBS, IBS e Imposto Seletivo
A EC 132/2023 substitui cinco tributos por dois tributos sobre o valor agregado, de base idêntica — a CBS, federal, e o IBS, de Estados e Municípios —, e cria o Imposto Seletivo. O objetivo é simplificar sem reduzir a arrecadação.
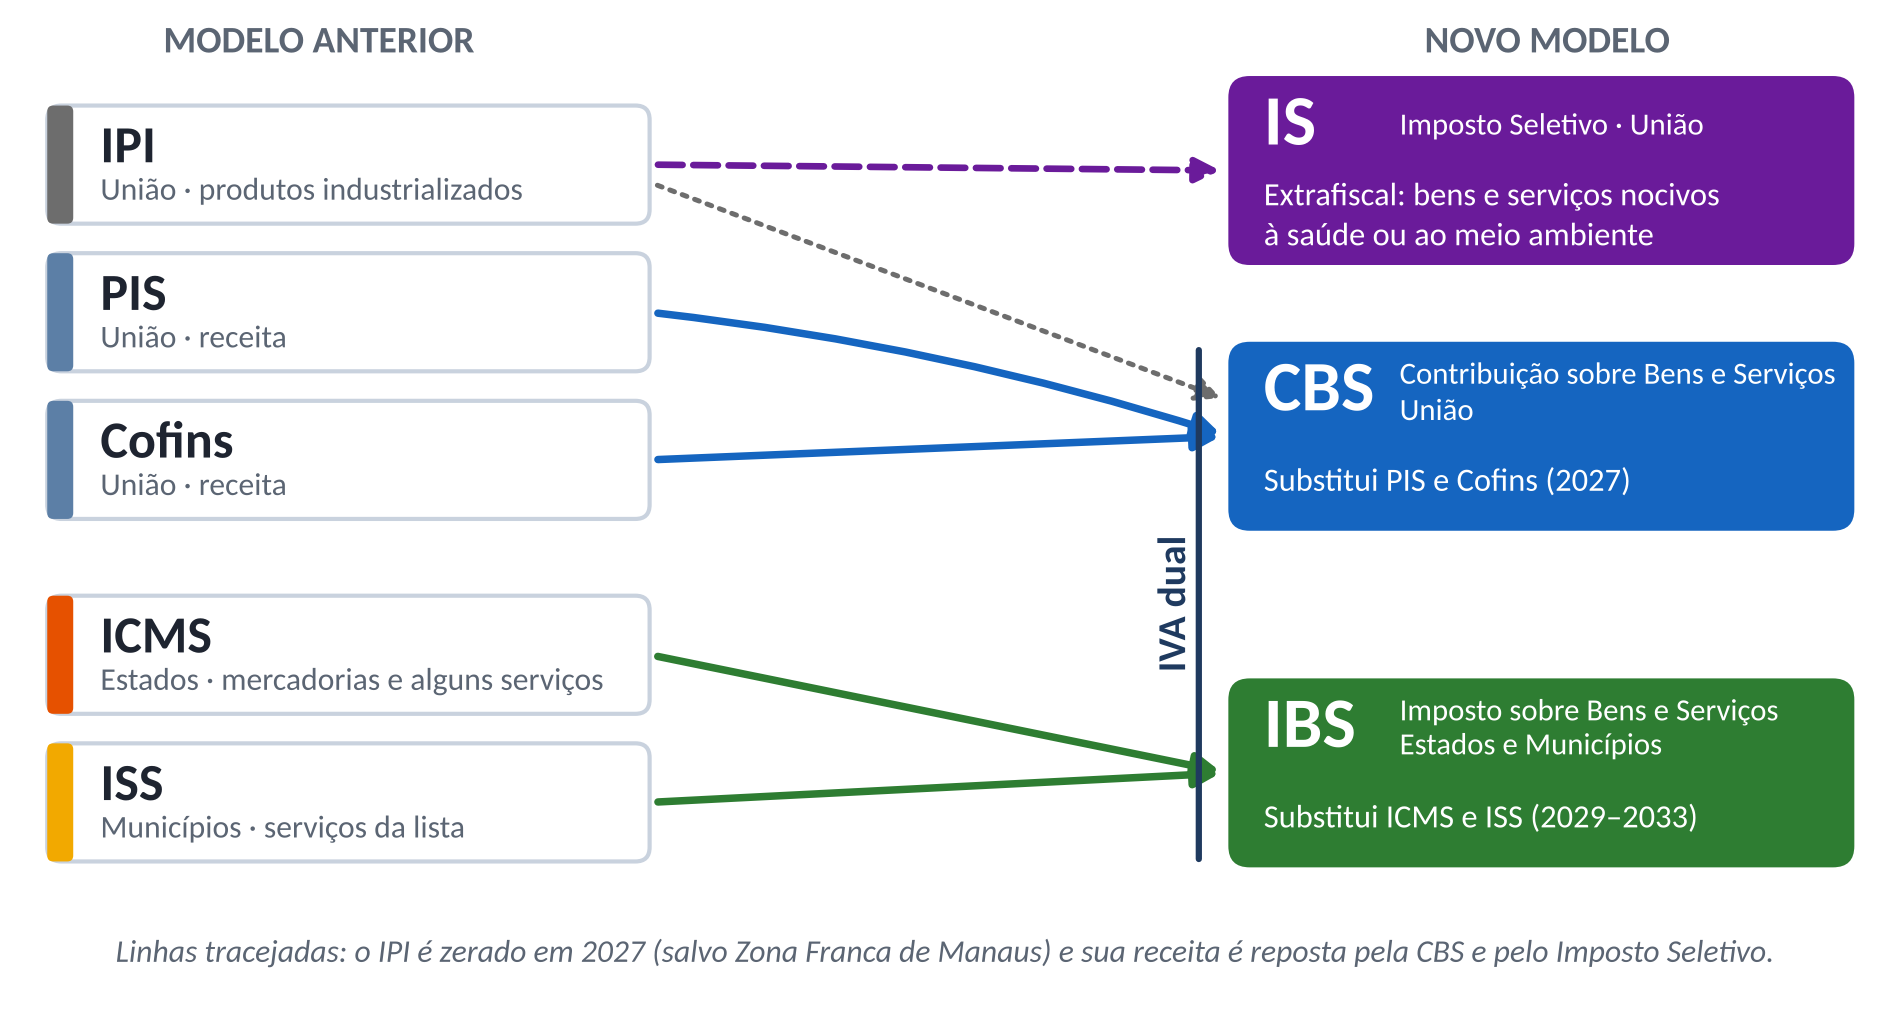
Cinco tributos viram um IVA dual. Fonte: EC 132/2023, ADCT, arts. 126 a 129; elaboração do autor.
PIS e Cofins dão lugar à CBS; o IPI é zerado, e sua receita é reposta pela CBS e pelo Imposto Seletivo; ICMS e ISS dão lugar ao IBS.
5.1 Pressupostos: neutralidade arrecadatória e simplicidade
A reforma não promete reduzir a carga. As alíquotas de referência são calibradas para repor a receita dos tributos extintos (ADCT, art. 130). Há, porém, travas contra o aumento:
- tetos de referência baseados na média da arrecadação de 2012 a 2021, com redução obrigatória das alíquotas se forem superados (ADCT, art. 130, §§ 3º a 6º);
- o limite de 26,5% para a soma das alíquotas de referência, cuja superação obriga o Poder Executivo a propor medidas de redução (LC 214/2025).
A vantagem prometida ao contribuinte é a simplicidade. A carga tende a permanecer a mesma; o custo de cumpri-la — contadores, sistemas, consultoria e litígio — tende a cair.
A EC 132/2023 explicitou os princípios do sistema: simplicidade, transparência, justiça tributária, cooperação e defesa do meio ambiente (CF, art. 145, § 3º). O IBS e a CBS orientam-se ainda pela neutralidade: não devem distorcer decisões de consumo nem a organização das empresas (CF, art. 156-A, § 1º; LC 214/2025, art. 2º).
5.2 O que é um IVA
IVA é a sigla de imposto sobre o valor agregado — em inglês, value added tax (VAT); na França, TVA. É o modelo predominante de tributação do consumo no mundo e o adotado por vizinhos como Argentina, Paraguai e Uruguai.
Sua ideia central é tributar, em cada etapa, apenas o valor que ela acrescentou. Se uma empresa gasta R$ 1.000 em insumos e vende o produto por R$ 2.000, o imposto alcança os R$ 1.000 agregados.
A técnica usual é o crédito do imposto: em cada venda, o imposto devido é abatido do imposto pago nas aquisições (item 6.1).
5.3 IVA dual — ou “triplo”?
Na maior parte da Europa, Estados unitários aplicam um IVA único em todo o território. Na Alemanha, federação, a lei do imposto é federal e a receita é partilhada entre os níveis de governo.
No Brasil, a fusão em tributo único esbarrou na autonomia federativa. Estados e Municípios recusaram depender de repasses da União para receber sua receita, sem poder arrecadar, fiscalizar ou lançar.
A solução foi o IVA dual, com precedentes em federações como Canadá e Índia: dois tributos sobre a mesma base. Em rigor, três esferas partilham essa base — a União na CBS, Estados e Municípios no IBS —, razão pela qual se fala, com alguma ironia, em IVA “triplo”.
Há também reserva quanto ao próprio rótulo. Sustenta-se, na linha adotada neste manual, que o modelo brasileiro se aproxima mais, na forma de cobrança, dos tributos que substitui do que do IVA europeu, sendo a designação “IVA” sobretudo convencional.
Em sentido contrário, observa-se que o método de crédito do imposto é o mesmo da Diretiva europeia do IVA (2006/112/CE). As diferenças estariam na repartição federativa e no número de regimes diferenciados.
5.4 CBS e IBS: tributos gêmeos
CBS e IBS observam as mesmas regras sobre fatos geradores, bases de cálculo, hipóteses de não incidência, sujeitos passivos, imunidades, regimes diferenciados e não cumulatividade (CF, art. 149-B). São tributos gêmeos.
A imagem é a dos automóveis gêmeos da Autolatina, associação entre Ford e Volkswagen nos anos 1990: o Ford Verona e o Volkswagen Apollo tinham marca e acabamento distintos, mas o mesmo motor. Abre-se o capô de CBS e IBS e encontra-se o mesmo mecanismo.
Consequência prática: onde houver CBS, haverá IBS, e vice-versa. Uma fiscalização de um tributo tende a alcançar o outro. As diferenças estão na titularidade e na administração:
| Aspecto | CBS | IBS |
|---|---|---|
| Espécie | Contribuição social (CF, art. 195, V) | Imposto (CF, art. 156-A) |
| Competência | União | Compartilhada entre Estados, DF e Municípios |
| Alíquota | Fixada em lei federal | Cada ente fixa a sua; aplica-se a soma das alíquotas do Estado e do Município de destino |
| Administração | Receita Federal | Comitê Gestor (CGIBS), com fiscalização, lançamento e cobrança pelos entes |
| Receita | União | Estados, DF e Municípios de destino |
Para o contribuinte, o resultado é um único fato gerador, uma única base e um único documento fiscal para os dois tributos.
5.5 Fato gerador e base de incidência
O IBS e a CBS incidem sobre operações onerosas com bens ou com serviços (LC 214/2025, art. 4º). A fórmula substitui os cinco fatos geradores anteriores.
O conceito de bem é amplo: móveis ou imóveis, materiais ou imateriais, inclusive direitos; a energia com valor econômico equipara-se a bem material. Serviço é tudo o que não for operação com bens (art. 3º). Assim:
- a consulta ao dentista é serviço;
- o pacote de biscoitos é bem;
- a energia elétrica é bem;
- a telefonia é serviço.
São irrelevantes a obtenção de lucro, a forma jurídica do negócio e a habitualidade (art. 4º, §§ 3º e 4º). Encerra-se, por exemplo, a discussão sobre associações sem fins lucrativos que vendem serviços a associados — como entidades que revendiam consultas a cadastros de crédito.
Operações não onerosas são tributadas apenas nas hipóteses expressas (art. 5º): fornecimentos gratuitos a sócios, administradores, empregados e parentes, brindes e bonificações, e operações abaixo do valor de mercado entre partes relacionadas.
Antes, a primeira pergunta do consultor tributário era: qual é o produto? A resposta definia os tributos incidentes, as alíquotas e o risco. No novo modelo, qualquer operação onerosa com bem ou serviço sujeita-se ao IBS e à CBS; a classificação volta a importar apenas para os regimes diferenciados (item 9.2).
5.6 O Imposto Seletivo
O Imposto Seletivo (IS), de competência da União, incide sobre produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente (CF, art. 153, VIII). Sua função é extrafiscal: desestimular consumos nocivos.
A LC 214/2025 sujeita ao IS, entre outros, veículos, embarcações e aeronaves, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, bens minerais e concursos de prognósticos. O imposto incide uma única vez e não alcança exportações nem operações com energia elétrica e telecomunicações (CF, art. 153, § 6º).
Cobrado a partir de 2027, o IS assume parte da função regulatória do IPI e integra a base dos fundos de participação de Estados e Municípios (art. 159, I).
5.7 Uma reforma constitucional e federativa
A EC 132/2023 reescreveu o capítulo do sistema tributário e alterou o pacto federativo: criou um imposto de competência compartilhada, um órgão interfederativo (o CGIBS) e uma partilha de receitas pelo destino. Mais que tributária, é uma reforma constitucional, com reflexos no Direito Constitucional, Administrativo e Financeiro.
O Estado brasileiro é um Estado fiscal, na expressão de José Casalta Nabais: financia-se essencialmente por tributos, como os demais Estados contemporâneos — ao contrário de Estados que vivem da renda de recursos naturais. Não há Estado de bem-estar sem receita.
Mudar a base de quase metade da arrecadação é, portanto, mudar a forma de existir do Estado. A comparação possível é a de alguém que troca de profissão: continua a mesma pessoa, mas sua vida passa a se organizar de outro modo.
5.8 Legislação de regência
- EC 132, de 20 de dezembro de 2023 — altera o sistema tributário nacional e fixa a transição.
- LC 214, de 16 de janeiro de 2025 — institui o IBS, a CBS e o IS, em mais de 500 artigos.
- LC 227, de 13 de janeiro de 2026 — institui o CGIBS, disciplina o processo administrativo do IBS e a distribuição de sua arrecadação, fixa normas gerais do ITCMD e altera o CTN e a LC 214/2025.
A extensão dessas leis revela o risco de nova complexidade. A vantagem está na unidade: uma única legislação nacional, em lugar de dezenas de legislações sobrepostas.