Capítulo 6 — Mecanismos de funcionamento
Quatro mecanismos sustentam o modelo: crédito amplo, cobrança no destino, recolhimento na liquidação financeira (split payment) e devolução a famílias de baixa renda (cashback). Os dois últimos não têm precedente em escala comparável, e todos dependem de um sistema informatizado ainda em desenvolvimento.
6.1 Não cumulatividade plena
O IBS e a CBS são não cumulativos: o imposto devido em cada operação é compensado com o imposto cobrado em todas as aquisições do contribuinte (CF, art. 156-A, § 1º, VIII). A regra é o crédito amplo.
A única exceção geral são as aquisições de uso ou consumo pessoal (LC 214/2025, art. 57): joias, obras de arte, bebidas alcoólicas, tabaco, armas, bens recreativos e estéticos e bens fornecidos gratuitamente a sócios, empregados e parentes, entre outros. Fora disso, energia, material de escritório, lixas e lubrificantes geram crédito, sem necessidade de demonstrar ligação com o produto final.
Dois traços distinguem o novo regime:
- crédito condicionado ao pagamento — o crédito nasce quando o tributo da etapa anterior é efetivamente extinto (CF, art. 156-A, § 5º, II; LC 214/2025, art. 47); enquanto split payment e recolhimento pelo adquirente não estiverem implantados, basta o destaque correto no documento fiscal (art. 48);
- segregação dos créditos — crédito de IBS compensa apenas IBS, e de CBS apenas CBS; os créditos valem pelo valor nominal por cinco anos e podem ser ressarcidos (arts. 39, 47, 53 e 54).
Exemplo — o imposto ao longo da cadeia. Com alíquota hipotética de 25%:
| Etapa | Preço sem tributo (R$) | Débito (R$) | Crédito (R$) | Recolhe (R$) |
|---|---|---|---|---|
| Fornecedor | 100,00 | 25,00 | — | 25,00 |
| Comerciante | 150,00 | 37,50 | 25,00 | 12,50 |
| Consumidor final | paga 187,50 | — | — | — |
O tributo total, R$ 37,50, corresponde a 25% de R$ 150, o preço final sem tributo. Cada etapa recolheu apenas sobre o valor que agregou.
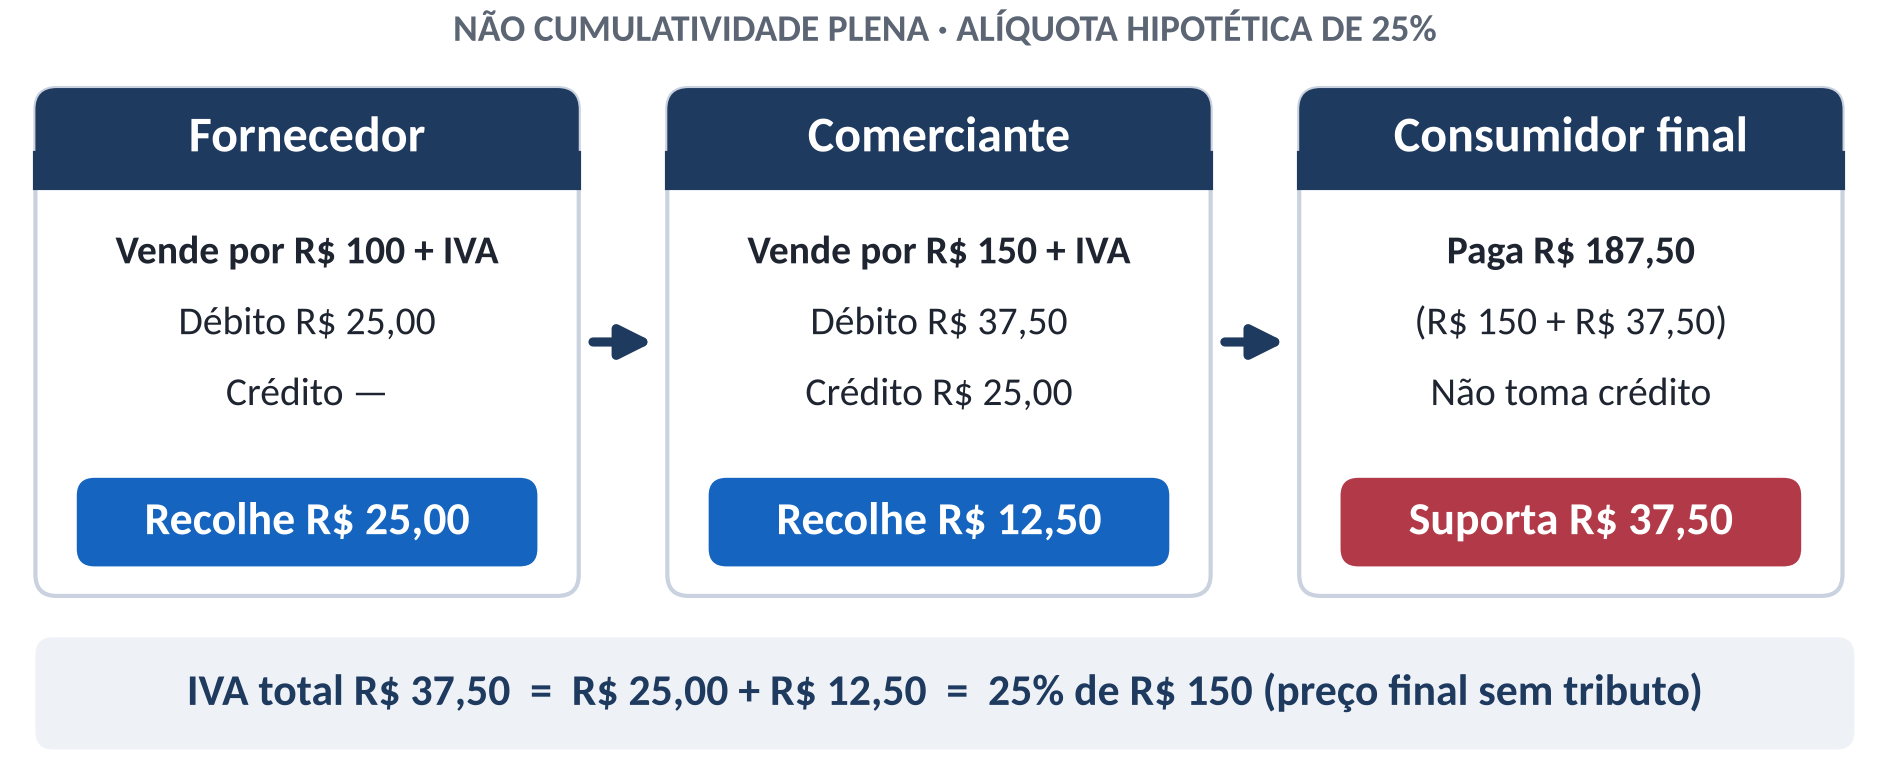
O imposto ao longo da cadeia — não cumulatividade plena. Fonte: elaboração do autor. Alíquota hipotética de 25%, para fins didáticos.
O ISS sempre foi cumulativo, e as procuradorias municipais raramente lidaram com créditos. A não cumulatividade passa a integrar o cotidiano dos Municípios — assim como a tributação de serviços passa a integrar o dos Estados. O aprendizado será mútuo.
6.2 O princípio do destino
O IBS é cobrado pela soma das alíquotas do Estado e do Município de destino da operação e pertence a esses entes (CF, art. 156-A, § 1º, VII; LC 214/2025, art. 15). O local da operação é definido em lei: em regra, o da entrega do bem, o da prestação presencial do serviço ou o do domicílio do adquirente (art. 11).
Exemplo. Em compra feita por consumidor domiciliado em Belo Horizonte a fornecedor de São Paulo, o IBS pertence a Minas Gerais e a Belo Horizonte, ainda que o bem tenha sido produzido em São Paulo.
A consequência mais visível é o fim da guerra fiscal: benefícios locais deixam de atrair empresas, porque o imposto segue o consumidor. Há, porém, efeito redistributivo:
- tendem a perder os Municípios produtores e exportadores, cuja arrecadação vem de atividade consumida fora — como os que sediam refinarias e mineração (Paulínia, em São Paulo, e Parauapebas, no Pará, por exemplo);
- tendem a ganhar os Municípios predominantemente consumidores, como os de perfil residencial ou turístico. Por isso, a partilha pelo destino é gradual até 2077 e acompanhada de mecanismos de compensação (item 8.5). A EC 132/2023 criou ainda o Fundo de Compensação de Benefícios Fiscais, para compensar de 2029 a 2032 os titulares de incentivos de ICMS, e o Fundo Nacional de Desenvolvimento Regional, a partir de 2029.
6.3 Split payment
O split payment é o recolhimento do tributo na liquidação financeira da operação. No momento em que o pagamento é processado — por Pix, cartão ou boleto —, o prestador de serviço de pagamento separa o IBS e a CBS e os envia ao Fisco; o fornecedor recebe apenas o valor líquido (LC 214/2025, arts. 31 a 35).
A inspiração vem dos marketplaces. O comprador paga um valor único, e a plataforma divide o pagamento entre vendedores, transportadora e sua própria comissão, sem que o dinheiro transite pela conta de cada um.
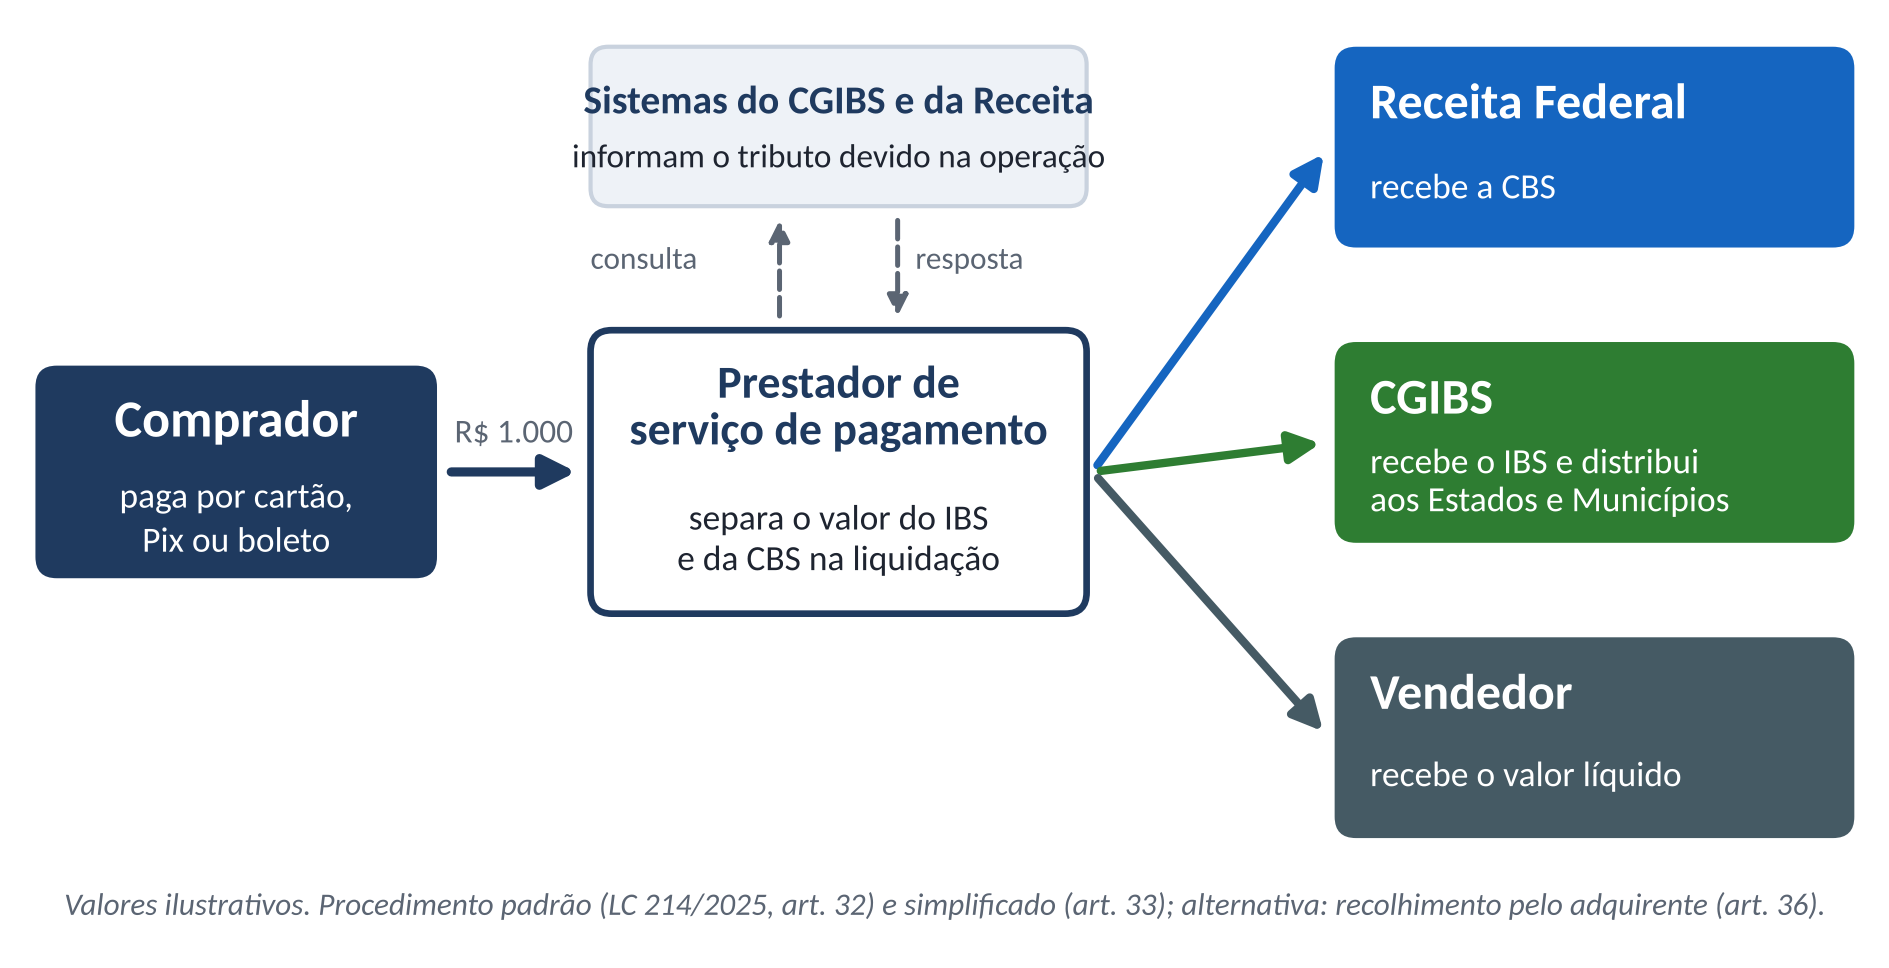
Fluxo do split payment. Fonte: LC 214/2025, arts. 31 a 36; elaboração do autor.
O prestador de pagamento consulta o sistema, separa o IBS e a CBS e repassa ao vendedor apenas o valor líquido.
A lei prevê dois procedimentos:
- padrão — o prestador de pagamento consulta o sistema do CGIBS e da Receita Federal e segrega o tributo de cada operação, abatido o que já foi pago (art. 32);
- simplificado — segrega-se percentual preestabelecido do valor da operação, que pode variar por setor ou por contribuinte (art. 33).
Alternativamente, o adquirente contribuinte pode recolher ele mesmo o tributo da operação: é o recolhimento pelo adquirente (art. 36).
Situação em outubro de 2026. O CGIBS anunciou, em agosto de 2026, que o split payment não estará em funcionamento em janeiro de 2027. A implantação será gradual, começando de forma opcional e restrita a operações entre empresas (Convergência Digital, 2026). A própria lei já previa essa gradualidade (art. 35, § 2º).
Experiência internacional. A Itália aplica o mecanismo desde 2015, originalmente restrito a fornecimentos à administração pública; Polônia e Romênia adotaram variantes com contas bancárias segregadas. Estudo elaborado pela Deloitte para a Comissão Europeia, em 2017, não encontrou evidência forte de que os benefícios superassem os custos e concluiu que a aplicação ampla seria pouco atrativa, embora útil como medida focalizada (Comissão Europeia, 2017).
Avaliação. Nenhum país aplicou split payment na escala pretendida pelo Brasil. Previa-se que o mecanismo começaria por setores de grande circulação e valor e se expandiria aos poucos — prognóstico que a regulamentação veio a confirmar.
6.4 Devolução personalizada (cashback)
O cashback devolve a famílias de baixa renda parte do IBS e da CBS embutidos no que consomem. É a resposta ao dever constitucional de atenuar a regressividade (CF, arts. 145, § 4º, 156-A, § 5º, VIII, e 195, § 18). Os parâmetros estão na LC 214/2025 (arts. 112 a 124):
- beneficiários — famílias inscritas no Cadastro Único (CadÚnico) com renda familiar mensal per capita de até meio salário mínimo;
- percentuais — 100% da CBS e 20% do IBS na compra de botijão de gás de até 13 kg e nas contas de energia elétrica, água, esgoto, gás canalizado e telecomunicações; 20% da CBS e do IBS nos demais casos, exceto bens sujeitos ao Imposto Seletivo (art. 118);
- ampliação — cada ente pode fixar, por lei, percentuais maiores para sua parcela (art. 118, § 1º);
- início — janeiro de 2027 para a CBS e janeiro de 2029 para o IBS.
Para energia elétrica e gás de cozinha, a devolução é constitucionalmente obrigatória e pode ser concedida na própria conta (CF, art. 156-A, § 13).
6.5 Documentos eletrônicos e apuração assistida
O modelo apoia-se em documentos fiscais eletrônicos de padrão nacional. Desde 3 de agosto de 2026, as notas fiscais devem trazer os campos do IBS e da CBS.
A apuração é mensal e consolida todos os estabelecimentos do contribuinte (LC 214/2025, arts. 42 e 43). Feita pelo contribuinte, implica confissão de dívida e constitui o crédito tributário (art. 45, § 4º).
A grande novidade é a apuração assistida (art. 46). O CGIBS e a Receita Federal podem apresentar ao contribuinte apuração pré-preenchida, com base nos documentos fiscais e nos pagamentos registrados:
- se o contribuinte a confirmar ou ajustar, há confissão de dívida e constituição do crédito (§ 3º);
- se silenciar no prazo, presume-se correto o saldo e considera-se constituído o crédito (§ 4º);
- permanece possível o lançamento de ofício de diferenças verificadas depois (§ 7º).
A sistemática aproxima-se da experiência do Simples Nacional, em que a guia já chega calculada. Reduz-se o espaço do autolançamento — e, com ele, parte do contencioso.
A confissão de dívida e a apuração assistida são instrumentos hábeis e suficientes para a exigência do tributo (art. 46, § 5º). Muda, portanto, a forma de constituição dos créditos que chegarão à dívida ativa.
6.6 O sistema informatizado: coração do modelo
Split payment, cashback, créditos condicionados ao pagamento, apuração assistida e partilha pelo destino têm um pressuposto comum: um sistema capaz de processar, praticamente em tempo real, todas as operações do país. Sem ele, não há IBS nem CBS como desenhados.
A escala é inédita: grandes empresas emitem volumes muito elevados de notas fiscais, e o novo sistema deverá processar todas as operações de todos os contribuintes.
A experiência dos Fiscos recomenda cautela. A migração de grandes Municípios para a nota fiscal de serviços nacional tem sido gradual, porque uma falha impediria a emissão de notas em larga escala. Quando um sistema de arrecadação fica indisponível, o contribuinte não consegue sequer emitir a guia para pagar.
Na Administração, sistemas aparentemente periféricos são críticos. Ninguém percebe a infraestrutura enquanto funciona; todos a notam quando falha. Eventual atraso no sistema do IBS e da CBS tende a provocar prorrogação de etapas do cronograma.