Capítulo 4 — Por que reformar: os problemas do modelo anterior
O diagnóstico é consensual: o modelo esgotou-se. Cinco tributos incidem sobre a mesma base com regras distintas, há cumulatividade residual, milhares de legislações e um contencioso estimado em 75% do PIB.
Dois indicadores amplamente citados dimensionam o problema:
- 1.501 horas por ano gastas por uma empresa média para cumprir obrigações tributárias no Brasil (Banco Mundial, Doing Business 2020);
- 75% do PIB em contencioso tributário em 2019 (Insper, Contencioso Tributário no Brasil, 2020).
4.1 Vários tributos sobre a mesma base
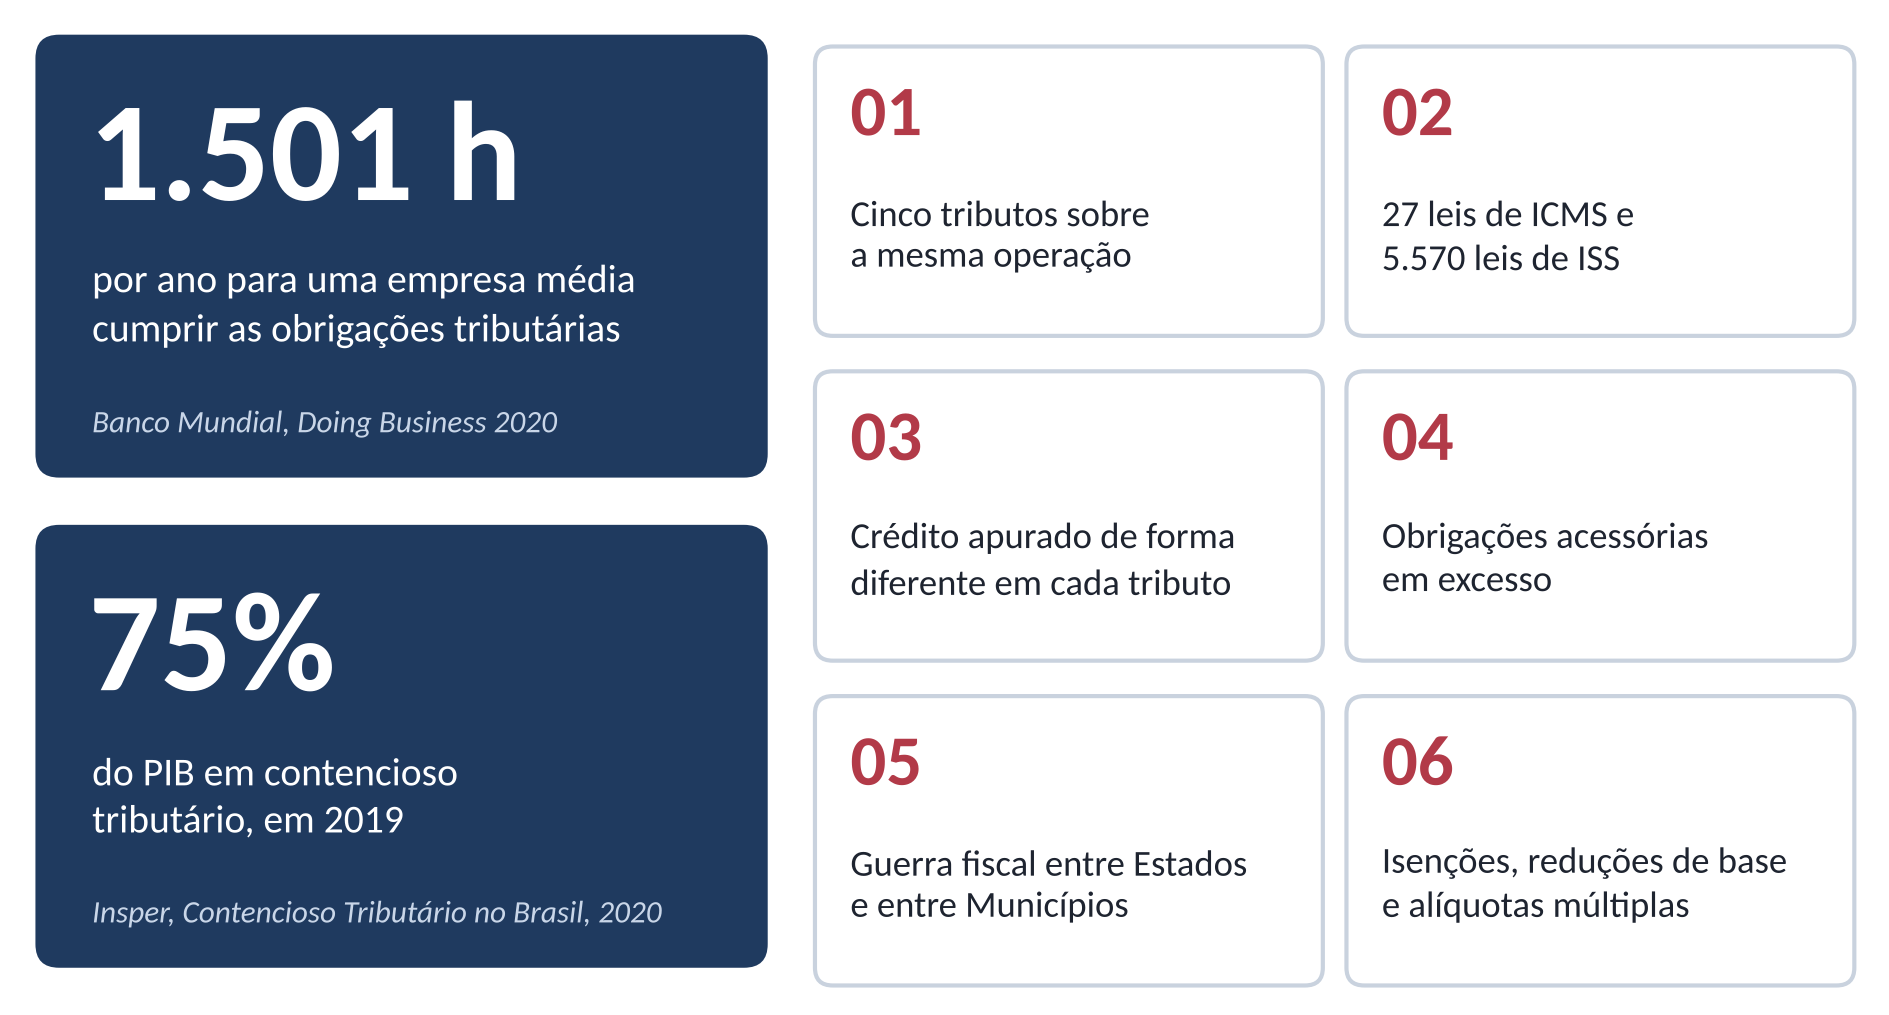
O custo da complexidade do modelo anterior. Fonte: Banco Mundial, Doing Business 2020; Insper, Contencioso Tributário no Brasil (2020); elaboração do autor.
Na venda de um produto industrializado, incidem ao mesmo tempo IPI, PIS, Cofins e ICMS. Na prestação de serviço, PIS, Cofins e ISS. Poucos sistemas no mundo sobrepõem tantos tributos a uma mesma operação de consumo.
Somadas, as alíquotas formam carga elevada e pouco transparente: ICMS de 17% a 23%, PIS e Cofins de 3,65% a 9,25% e IPI variável conforme o produto.
Nos serviços intensivos em mão de obra, a sobreposição encarece o trabalho e desestimula a contratação. O efeito alcança a própria Administração, que contrata serviços terceirizados de limpeza, manutenção e informática com esses tributos embutidos no preço.
4.2 Tributo sobre tributo e cumulatividade
Os tributos entram na base de cálculo uns dos outros. O ICMS, por exemplo, integrava a base do PIS e da Cofins até o STF afastar essa inclusão (RE 574.706, Tema 69 da repercussão geral, 2017).
Há também cumulatividade residual: o ISS não admite créditos. O dentista que utiliza material adquirido com ICMS paga ISS sobre o preço total do serviço, inclusive sobre o ICMS embutido no material.
Exemplo — o efeito cascata. Considere-se um tributo de 10% em três etapas, com R$ 100 de valor agregado na primeira e R$ 50 em cada uma das seguintes. No modelo cumulativo, cada etapa paga sobre todo o preço, inclusive o tributo já embutido na aquisição:
| Etapa | Valor agregado (R$) | Base no modelo cumulativo (R$) | Tributo cumulativo (R$) | Tributo não cumulativo (R$) |
|---|---|---|---|---|
| Indústria | 100,00 | 100,00 | 10,00 | 10,00 |
| Atacado | 50,00 | 160,00 | 16,00 | 5,00 |
| Varejo | 50,00 | 226,00 | 22,60 | 5,00 |
| Total | 200,00 | — | 48,60 | 20,00 |
Com a mesma alíquota nominal, o modelo cumulativo arrecada R$ 48,60 sobre R$ 200 de valor agregado — carga efetiva de 24,3%. O não cumulativo arrecada R$ 20,00, exatamente 10%. Quanto mais longa a cadeia, maior a distorção, o que estimula a verticalização artificial das empresas.
4.3 Complexidade normativa
Há 27 legislações de ICMS (26 Estados e o Distrito Federal) e cerca de 5.570 de ISS — em tese, porque há Municípios sem lei ou sem cobrança efetiva. Somam-se a elas as normas federais de IPI, PIS e Cofins.
O IPI é seletivo em função da essencialidade (CF, art. 153, § 3º, I). Como a essencialidade não tem critério objetivo, as alíquotas da TIPI são definidas caso a caso, em tabela extensa. A classificação do produto passa a decidir a carga e torna-se objeto de planejamento e de litígio.
Dois exemplos ilustram o fenômeno:
- confeitos foram reformulados para deixar de ser “chocolate” e passar a “wafer”, posição com alíquota menor na tabela;
- uma rede de fast food sustentou que casquinhas, sundaes e milk-shakes seriam “bebidas lácteas”, com alíquota zero de PIS e Cofins, e não “gelados comestíveis”. A Receita Federal lavrou autuação de R$ 324,3 milhões; em dezembro de 2025, o CARF anulou a decisão de primeira instância por falhas na análise das provas, e o caso recomeçou (Contábeis, 2026).
Cada disputa dessas consome anos de processo administrativo e judicial, com custos para ambos os lados.
4.4 Regimes de crédito heterogêneos
IPI, ICMS, PIS e Cofins são não cumulativos, mas cada um com regra própria sobre o que gera crédito. A mesma aquisição pode gerar crédito de um tributo e não de outro. A apuração torna-se difícil, e o erro gera autuação.
- Lei Kandir. A LC 87/1996 previu crédito de ICMS sobre bens de uso e consumo do estabelecimento, com eficácia diferida. O prazo foi sucessivamente prorrogado e hoje está fixado, pela LC 171/2019, em 1º de janeiro de 2033 — ano em que o ICMS deixa de existir. O crédito amplo de energia elétrica e de comunicação, restrito pela LC 102/2000, segue a mesma data (LC 87/1996, art. 33).
- Crédito físico do IPI. Discutiu-se por anos se lixas e lâminas consumidas no beneficiamento da madeira geravam crédito, já que não integram o produto final. A solução exigiu perícia para demonstrar que o desgaste ocorria em contato direto com o produto.
Perguntas como “a lixa dá crédito?” ou “o óleo lubrificante da máquina dá crédito?” multiplicaram-se por todos os insumos de todos os setores.
4.5 Obrigações acessórias em excesso
Obrigações acessórias são os deveres que acompanham o pagamento: emitir notas, escriturar livros, entregar declarações, manter cadastros. Cada um dos cinco tributos tem as suas.
O resultado são as 1.501 horas anuais medidas pelo Banco Mundial. Em debates empresariais, é recorrente o relato de multinacionais que mantinham equipe fiscal de cinco pessoas na China e de quarenta no Brasil, para operações de porte equivalente.
4.6 Guerra fiscal entre Estados e entre Municípios
Entre os Estados, a guerra fiscal do ICMS foi descrita no item 3.5. Entre os Municípios, ela ocorre no ISS: Municípios atraem prestadores com alíquotas reduzidas, como no conflito judicializado entre São Paulo e Santana de Parnaíba.
O piso de 2% (ADCT, art. 88; LC 116/2003, art. 8º-A) limitou a disputa, mas não a eliminou. Persiste, porém, a diferença entre o piso de 2% e o teto de 5%, e Municípios vizinhos, de uma mesma região metropolitana, podem adotar alíquotas muito distintas, o que preserva o incentivo à mudança formal de sede.
A transferência formal da sede para Município de alíquota menor, mantida a prestação a partir de outro Município, não altera o local de incidência: o ISS é devido no estabelecimento prestador, independentemente da denominação adotada (LC 116/2003, art. 4º). A fiscalização autua esses casos, e o contencioso chega às procuradorias.
4.7 Lançamento por homologação e insegurança jurídica
Os cinco tributos sujeitam-se ao lançamento por homologação (CTN, art. 150). O próprio contribuinte apura e paga, sem exame prévio do Fisco, que tem, em regra, cinco anos para revisar a apuração (art. 150, § 4º).
O contribuinte nunca sabe, portanto, se está regular. Anos depois, pode receber auto de infração com correção, juros e multa, formando passivos de grande valor.
A insegurança alimenta o contencioso, que alcançou 75% do PIB em 2019, segundo o Insper. Boa parte da advocacia tributária vive desse litígio.
4.8 Regressividade
A tributação do consumo pesa mais sobre quem ganha menos. As famílias de baixa renda consomem toda a renda; as de alta renda poupam parte dela, que não sofre tributação sobre o consumo.
Com dados de 2008, o Ipea estimou que famílias com renda de até dois salários mínimos destinavam 53,9% da renda a tributos, contra 29% das famílias com renda superior a 30 salários mínimos (Jornal do Brasil, 2009). O sistema era regressivo, e não progressivo.
A EC 132/2023 incorporou à Constituição o dever de atenuar efeitos regressivos (art. 145, § 4º). A principal resposta é a devolução personalizada, o cashback (item 6.4).